kicknews.today – Perubahan Anggaran Pendapatan dan Belanja Daerah (APBD-P) Nusa Tenggara Barat 2026 menetapkan belanja sebesar Rp6,052 triliun, sementara pendapatan daerah ditargetkan Rp5,683 triliun. Selisih keduanya membuat postur anggaran mengalami defisit Rp369,616 miliar.
Defisit tersebut muncul ketika realisasi pendapatan daerah hingga 15 September 2026 baru mencapai 66,53 persen. Dalam waktu yang tersisa hingga akhir tahun, pemerintah daerah harus mengejar sekitar sepertiga dari target pendapatan sekaligus merealisasikan tambahan belanja yang baru disepakati.

Lantas, seberapa aman belanja Pemprov NTB sampai akhir 2026?
Berdasarkan dokumen Rancangan Peraturan Daerah tentang APBD Perubahan NTB 2026, defisit Rp369,616 miliar telah ditutup seluruhnya melalui pembiayaan daerah. Dengan demikian, secara struktur anggaran, APBD-P tersebut tetap dalam posisi berimbang.
Penerimaan pembiayaan ditetapkan Rp431,016 miliar dan seluruhnya berasal dari Sisa Lebih Perhitungan Anggaran (SiLPA) tahun sebelumnya. Dari jumlah tersebut, Rp61,399 miliar dialokasikan untuk pembayaran cicilan pokok utang yang jatuh tempo.
Selisih penerimaan dan pengeluaran pembiayaan menghasilkan pembiayaan neto Rp369,616 miliar, sama persis dengan nilai defisit. Sisa Lebih Pembiayaan Anggaran tahun berjalan kemudian ditetapkan Rp0.
Artinya, defisit Rp369,6 miliar bukan kekurangan anggaran yang belum memiliki sumber penutup. Pemerintah telah menempatkan SiLPA tahun sebelumnya sebagai sumber dana untuk menyeimbangkan pendapatan dan belanja.
Namun, keseimbangan dalam dokumen anggaran tidak otomatis menghilangkan risiko pelaksanaan. Keamanan belanja sampai akhir tahun tetap bergantung pada ketersediaan kas, waktu masuknya pendapatan, serta kemampuan pemerintah menentukan belanja yang harus didahulukan.
Tekanan tersebut terlihat dari perbedaan kenaikan pendapatan dan belanja dalam APBD-P. Target pendapatan hanya bertambah Rp60,607 miliar, dari Rp5,622 triliun menjadi Rp5,683 triliun.
Sebaliknya, belanja daerah bertambah Rp319,023 miliar, dari Rp5,733 triliun menjadi Rp6,052 triliun. Dengan demikian, pertambahan belanja lebih besar sekitar Rp258,415 miliar dibandingkan pertambahan pendapatan.
Selisih itu ditutup melalui kenaikan penggunaan SiLPA sebesar Rp197,016 miliar dan pengurangan pembayaran cicilan pokok utang sebesar Rp61,399 miliar.
Struktur tersebut menunjukkan belanja tambahan APBD-P tidak hanya bergantung pada pendapatan yang akan dihimpun selama 2026. Sebagian ruang belanja berasal dari saldo anggaran tahun sebelumnya dan perubahan pembayaran kewajiban utang.
Pemerintah Provinsi NTB menyatakan SiLPA 2025 sebesar Rp431,016 miliar diarahkan untuk membiayai kegiatan strategis dan menyelesaikan sejumlah kewajiban jangka pendek daerah. Pemprov juga melakukan restrukturisasi pembayaran pokok dan bunga pinjaman Pemulihan Ekonomi Nasional kepada PT Sarana Multi Infrastruktur untuk memperluas ruang fiskal.
Porsi terbesar dalam APBD-P berada pada belanja operasi yang mencapai Rp4,881 triliun atau sekitar 80,66 persen dari keseluruhan belanja daerah. Angkanya bertambah Rp289,560 miliar dibandingkan APBD sebelum perubahan.
Di dalamnya, belanja barang dan jasa meningkat Rp241,822 miliar menjadi Rp2,358 triliun. Belanja pegawai bertambah Rp9,152 miliar menjadi Rp2,342 triliun.
Belanja bantuan sosial mengalami kenaikan Rp36,314 miliar, dari Rp3,702 miliar menjadi Rp40,016 miliar. Sementara belanja hibah bertambah Rp13,261 miliar menjadi Rp126,109 miliar.
Belanja modal turut naik Rp71,426 miliar menjadi Rp264,912 miliar. Penambahan antara lain terjadi pada belanja peralatan dan mesin sebesar Rp32,404 miliar serta belanja jalan, jaringan, dan irigasi sebesar Rp28,771 miliar.
Belanja Tidak Terduga juga dinaikkan dari Rp15 miliar menjadi Rp23,749 miliar. Anggaran tersebut disiapkan untuk memberi ruang penanganan kebutuhan mendesak, termasuk kekeringan, distribusi air bersih, dan kondisi darurat lainnya.
Sebaliknya, belanja transfer dikurangi Rp50,713 miliar menjadi Rp882,095 miliar. Pengurangan seluruhnya terjadi pada pos bantuan keuangan yang turun dari Rp129,497 miliar menjadi Rp78,783 miliar.
Besarnya porsi belanja operasi membuat pengelolaan kas menjadi penting. Belanja pegawai, barang dan jasa, bantuan sosial, hibah, serta pelayanan publik memiliki jadwal pembayaran yang tidak selalu dapat ditunda sampai seluruh target pendapatan tercapai.
Sementara itu, capaian pendapatan belum merata. Hingga 15 September, realisasi Pendapatan Asli Daerah tercatat 61,58 persen. Pendapatan transfer telah mencapai 73,06 persen, sedangkan lain-lain pendapatan daerah yang sah berada pada 55,58 persen.
Dalam APBD-P, target PAD justru dinaikkan Rp97,216 miliar menjadi Rp3,122 triliun. Target pendapatan transfer bertambah Rp11,895 miliar menjadi Rp2,495 triliun, sedangkan lain-lain pendapatan daerah yang sah dikurangi Rp48,504 miliar menjadi Rp65,506 miliar.
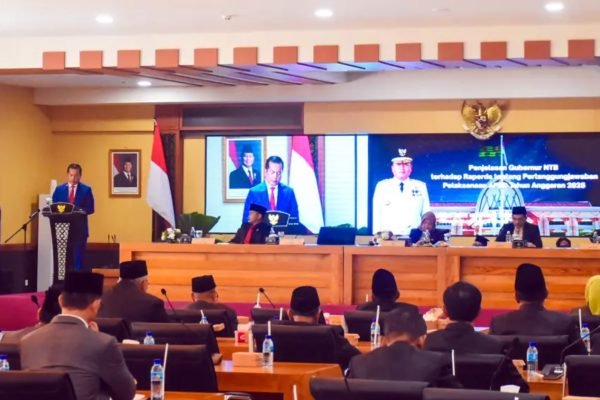
Gubernur NTB Lalu Muhamad Iqbal menyatakan pemerintah optimistis target pendapatan dapat dicapai sampai akhir tahun. Menurutnya, penyesuaian target antara lain didukung penerapan ketentuan pajak dan retribusi daerah serta kebijakan keringanan pajak kendaraan.
“Secara tren realisasi, pendapatan daerah dapat tergolong baik. Sedang secara potensi pendapatan daerah, Pemerintah Provinsi NTB sangat optimistis dapat tercapai sampai dengan akhir tahun 2026,” kata Iqbal dalam jawaban terhadap pandangan umum fraksi-fraksi DPRD NTB, Rabu (16/9/2026) lalu.
Dengan postur tersebut, keamanan belanja Pemprov NTB berada pada dua lapis. Secara anggaran, defisit telah memiliki sumber penutup dari SiLPA sehingga seluruh belanja tercatat memiliki pembiayaan. Namun, dalam pelaksanaannya, kelancaran pembayaran tetap bergantung pada realisasi pendapatan dan pengaturan arus kas sampai Desember.
Jika pendapatan masuk sesuai target dan SiLPA tersedia sebagaimana ditetapkan, belanja dapat dilaksanakan sesuai APBD-P. Sebaliknya, apabila penerimaan meleset atau terlambat masuk, pemerintah harus mengatur ulang jadwal pelaksanaan dan mendahulukan belanja wajib, pelayanan dasar, kewajiban jangka pendek, serta kebutuhan mendesak.
Gubernur Iqbal menegaskan realisasi anggaran tidak hanya dinilai dari besarnya dana yang berhasil dibelanjakan.
“Ukuran keberhasilan akhirnya bukan semata-mata seberapa besar anggaran dapat direalisasikan, tetapi seberapa besar anggaran tersebut mampu menghasilkan manfaat nyata bagi masyarakat,” ujarnya. (red.)